Sáu ngân hàng Mỹ phá sản vào năm 2026 nhưng con số chẳng khác gì năm 2023
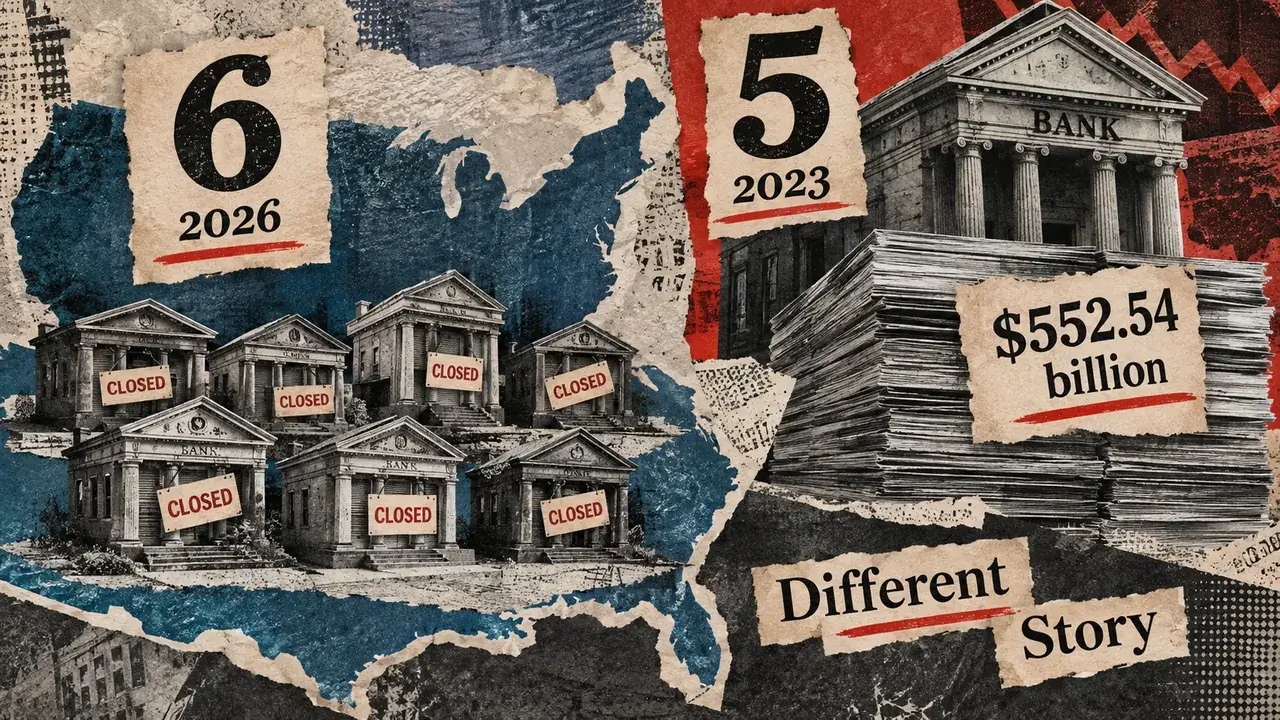
Sáu ngân hàng Mỹ phá sản vào năm 2026 nhưng con số chẳng khác gì năm 2023
Sáu ngân hàng phá sản nghe có vẻ giống như sự khởi đầu của một cuộc khủng hoảng khác cho đến khi bạn cộng lại những gì họ thực sự sở hữu.
Bởi Andjela Radmilac Nhà phân tích cấp cao • CryptoSlate
01 Nano Banc trở thành ngân hàng Mỹ thứ sáu phá sản vào năm 2026 với tài sản 736 triệu USD. 02 Số lượng thất bại ngày càng tăng có vẻ còn tệ hơn quy mô cơ bản của các vụ sụp đổ trong năm nay. 03 Một cảnh báo thực sự kiểu năm 2023 sẽ cần có bằng chứng về sự lây lan, căng thẳng về nguồn vốn hoặc chuyến bay của người gửi tiền trên phạm vi rộng hơn. Đặt CryptoSlate được ưu tiên trên Chia sẻ
Cho đến nay, sáu ngân hàng Hoa Kỳ đã phá sản vào năm 2026, nhiều hơn một ngân hàng so với năm 2023 và đủ để tạo ra một tiêu đề khác về cuộc khủng hoảng ngân hàng trên thực tế.
Nhưng trước khi chúng ta bắt đầu hồi tưởng lại Ngân hàng Thung lũng Silicon, cần xem xét những gì sáu ngân hàng đó thực sự nắm giữ: tổng tài sản trị giá khoảng 1,43 tỷ USD, so với khoảng 552,54 tỷ USD tại các ngân hàng đã phá sản vào năm 2023, theo số liệu lịch sử từ Tổng công ty Bảo hiểm Tiền gửi Liên bang (FDIC).
Việc đếm mỗi ngân hàng là một sẽ cho bạn một con số hoàn toàn chính xác và cảm giác về quy mô khá tệ. Tổng số năm nay bao gồm một người cho vay có tài sản trị giá 3,73 triệu USD, nhận được cùng số phiếu bầu trong cuộc kiểm phiếu với một ngân hàng có quy mô như SVB.
Trong khi đó, đánh giá ngành mới nhất của FDIC cho thấy lợi nhuận tăng mạnh hơn và có ít ngân hàng hơn trong danh sách vấn đề. Điều đó không có nghĩa là sáu lần thất bại đều vô hại hoặc mọi ngân hàng còn sống sót đều đang hoạt động tốt, nhưng bất kỳ ai bán bản phát hành lại năm 2023 đều có lý do để giải thích.
Việc đóng cửa Nano Banc vào ngày 25 tháng 9 đã nâng con số lên sáu và gây ra thất bại lớn nhất trong năm cho đến nay. Người cho vay ở Irvine, California báo cáo tài sản trị giá 736 triệu USD và FDIC ước tính chi phí cho Quỹ bảo hiểm tiền gửi là 114 triệu USD.
Ai đó sẽ phải gánh chịu khoản lỗ đó, nhưng một hóa đơn gắn liền với một ngân hàng phá sản không có nghĩa là các ngân hàng còn lại cũng sắp phải gánh chịu.
Sáu lớn hơn năm (cho đến khi bạn nhìn vào bên trong)
Tổng số thất bại hàng năm của FDIC ghi nhận 4 lần thất bại vào năm 2020, không có lần nào vào năm 2021 hoặc 2022, 5 lần vào năm 2023 và 2 lần vào năm 2024 và 2025. Tính đến ngày 25 tháng 9, năm nay đã đánh bại mọi con số hàng năm trong những năm 2020, nghe có vẻ tệ hơn nhiều so với thực tế.
Hãy xem xét Hiệp hội Tiết kiệm và Cho vay Liên bang Kentland, được FDIC mô tả là ngân hàng độc lập nhỏ nhất đất nước khi đóng cửa. Tài sản trị giá 3,73 triệu USD của nó ngang bằng với Ngân hàng Thung lũng Silicon trong biểu đồ về sự phá sản của ngân hàng, bởi vì biểu đồ đó chỉ tính đến các tổ chức.
Việc yêu cầu nó đo lường những rắc rối tài chính sẽ mang lại cho một ngân hàng rất nhỏ một vai trò rất lớn.
Tổ chức thất bại Ngày đóng cửa vào năm 2026 Tài sản được báo cáo Metropolitan Capital Bank & Trust Ngày 30 tháng 1 $261,10 triệu Ngân hàng Cộng đồng và Quỹ Tín thác - Tây Georgia Ngày 1 tháng 5 $288 triệu Hiệp hội Tiết kiệm và Cho vay Liên bang Kentland Ngày 10 tháng 7 Ngân hàng Doanh nghiệp Nhỏ $3,73 triệu Ngày 17 tháng 7 $73 triệu Ngân hàng Tiết kiệm Tioga-Franklin Ngày 21 tháng 8 $68 triệu Nano Banc Ngày 25 tháng 9 $736 triệu Cộng lại đến ngày 25 tháng 9 1,43 tỷ USD
Nguồn: Thông báo thất bại của FDIC và bản tóm tắt hàng năm. Tổng số tiền chưa làm tròn là 1.429,83 triệu USD, sử dụng số liệu từ các ngày báo cáo khác nhau được trích dẫn xung quanh việc đóng cửa, thay vì bảng cân đối kế toán một ngày hoặc ước tính thiệt hại.Con số 552,54 tỷ USD cho năm 2023 và 1,43 tỷ USD của năm nay đến từ các bảng cân đối kế toán có ngày báo cáo khác nhau nên chúng tôi không thể biến chúng thành một tỷ lệ chính xác. May mắn thay, chúng ta không cần một con số để biết rằng số tiền thuộc về những cuộc trò chuyện rất khác nhau, ngay cả khi về mặt kỹ thuật thì sáu là nhiều hơn năm.
Danh sách ngân hàng có vấn đề của FDIC bổ sung thêm một vấn đề khác vì nó tính các ngân hàng vẫn đang hoạt động, sử dụng tình trạng của họ được đo lường tại một ngày cụ thể. Các ngân hàng nhận ra điều đó khi các giám khảo chỉ định một trong hai xếp hạng tổng thể yếu nhất cho các điểm yếu về tài chính, hoạt động hoặc quản lý, đây là một chẩn đoán cụ thể hơn so với việc có một tuần tồi tệ trên thị trường chứng khoán.
Đánh giá quý hai đã đưa 47 ngân hàng vào danh sách đó tính đến ngày 30 tháng 6, giảm so với 54 ngân hàng vào tháng 3 và 60 vào cuối năm 2025. Họ chiếm khoảng 1,1% số tổ chức được bảo hiểm, nằm trong phạm vi bình thường từ 1% đến 2% của FDIC khi không xảy ra khủng hoảng.
Điều đó không mang lại cho ngành một chứng chỉ về sức khỏe hoàn hảo, bởi vì một ngân hàng có thể rời khỏi danh sách nếu thất bại cũng như nó có thể rời khỏi danh sách khi phục hồi hoặc sáp nhập. Số lượng thất bại cộng lại số lần đóng cửa trong năm, trong khi danh sách vấn đề chụp nhanh các tổ chức vẫn mở, do đó, không có gì bí ẩn khi một trường tồn tại lâu hơn trong khi trường kia ngắn hơn.
Ngày tháng cũng ngăn cản chúng ta thực hiện một số phép tính nhẩm hấp dẫn. Bốn trong số sáu vụ phá sản của năm nay xảy ra từ tháng 7 đến tháng 9, ngoài thời điểm tháng 6, nhưng việc trừ 4 từ 47 sẽ không cho chúng ta biết còn lại bao nhiêu ngân hàng đang gặp khó khăn.
Chúng tôi không biết mọi ngân hàng đã lọt vào hoặc rời khỏi danh sách ở giữa và tổng số được công bố không xác định được chúng.
Đọc liên quan Vụ sụp đổ ngân hàng đầu tiên của Hoa Kỳ vào năm 2026 làm tăng thêm sự hỗn loạn của vàng, bạc và Bitcoin trong khi 337 tỷ đô la lan truyền chưa thực hiện được
Một số ngân hàng đã tan vỡ từ lâu trước tin giật gân
Hồ sơ đằng sau những lần đóng cửa này mô tả các tổ chức đã gặp khó khăn trong một thời gian khá dài. Các cơ quan quản lý của Illinois cho biết Metropolitan Capital đã suy giảm vốn và các điều kiện không an toàn, trong khi các quan chức của Kansas mô tả nhiều năm gặp khó khăn về tài chính tại Ngân hàng Doanh nghiệp Nhỏ.
Chất xúc tác Điều gì đang di chuyển tiền điện tử. Tại sao nó quan trọng.
Nhận những câu chuyện quan trọng của CryptoSlate và nội dung sẽ xem tiếp theo.
Xuất bản trên Substack Địa chỉ email
Rất tiếc, có vẻ như đã xảy ra sự cố. Vui lòng thử lại. Kiểm tra hộp thư đến của bạn.
Yêu cầu đăng ký của bạn đã được gửi. Nếu cần xác nhận, hãy làm theo email từ Substack.
Tìm trong thư rác hoặc quảng cáo nếu bạn không thấy nó.
Tại công ty cho vay Kansas, các khoản thua lỗ liên tục trong hoạt động đã ăn mòn nguồn vốn của công ty cho đến khi công ty rơi vào tình trạng thiếu vốn trầm trọng. Vốn là tấm đệm giúp hấp thụ các khoản lỗ trước khi các chủ nợ phải chịu chúng, và một ngân hàng liên tục thua lỗ có thể đốt cháy tấm đệm đó trong khi phần còn lại của ngành có một quý tuyệt vời.
Lợi nhuận của người khác không nạp lại vốn cho ngân hàng của bạn và Kentland đã đạt đến điểm cuối tương tự, khi Văn phòng Kiểm soát Tiền tệ phát hiện ra rằng các hoạt động không an toàn đã làm cạn kiệt tài sản và thu nhập của họ và không có triển vọng hợp lý nào để khôi phục đủ vốn.Tioga-Franklin đã có lệnh chấp thuận FDIC của riêng mình từ trước đó, khắc phục những điểm yếu trong quản lý và lập kế hoạch vốn cũng như quản lý thanh khoản và tín dụng. Nó đồng ý mà không thừa nhận hay phủ nhận các cáo buộc, vì vậy hồ sơ đó cho chúng ta biết những người giám sát đã xác định được vấn đề mà không giải quyết chính xác nguyên nhân gây ra thất bại trong tháng 8.
Chúng tôi biết ít hơn về chẩn đoán đầy đủ tại Community Bank and Trust – West Georgia. Thông báo đóng cửa của tiểu bang giải thích thẩm quyền chiếm hữu mà không cung cấp tài khoản tài chính chi tiết và tổng thanh tra FDIC đang tiến hành xem xét tổn thất vật chất.
Đưa ra nguyên nhân tương tự như những thất bại khác sẽ làm cho câu chuyện trở nên gọn gàng hơn mức mà bằng chứng cho phép.
Nano cũng có một lịch sử pháp lý lâu dài. Bộ trưởng Dịch vụ Tiêu dùng và Kinh doanh California Rohit Chopra đã mô tả các vi phạm lặp đi lặp lại và hành động trước đó chống lại việc quản lý yếu kém, đồng thời chỉ ra mức độ lớn các khoản tiền gửi không được bảo hiểm.
Khách hàng có số tiền vượt quá giới hạn bảo hiểm sẽ mất nhiều hơn nếu ngân hàng phá sản, điều này mang lại cho họ lý do mạnh mẽ hơn để rời đi khi họ nghi ngờ ngân hàng có thể trả lại tiền cho họ.
Bạn có thể xem xét tất cả những điều đó một cách nghiêm túc mà không coi sáu ngân hàng như một chuỗi quân domino đang đổ. Hồ sơ mô tả những điểm yếu chưa được giải quyết ở từng người cho vay, nhưng không tạo ra một cú sốc tài chính chung hoặc cho thấy lần đóng cửa này sẽ làm giảm lần tiếp theo.
Đặt chúng vào cùng một bảng không tạo ra mối liên hệ tài chính.
Những con số rộng hơn cũng không ủng hộ lập luận về sự diệt vong của ngân hàng nhỏ. Trong kết quả quý hai của FDIC, các ngân hàng cộng đồng kiếm được nhiều hơn 8,2% so với quý trước, trong khi lợi nhuận toàn ngành đạt 90,1 tỷ USD.
Cơ quan quản lý mô tả vốn và tính thanh khoản rất mạnh, tạo nhiều cơ hội cho một số ngân hàng bị thiệt hại nặng nề trong một ngành kiếm được nhiều tiền hơn.
Những mất mát là có thật ngay cả khi không có ngày tận thế
Không điều nào trong số này khiến một ngân hàng phá sản trở thành một sự kiện không đáng có đối với những người bị mắc kẹt trong đó.
Chi phí quỹ bảo hiểm ước tính 114 triệu USD của Nano là một hậu quả tài chính thực sự, mặc dù Ngân hàng Sunwest đã đồng ý tiếp quản phần lớn tất cả các khoản tiền gửi của Nano và mua khoảng 476 triệu USD tài sản của Nano.
FDIC giữ lại phần còn lại để xử lý và cho biết khách hàng có thể tiếp tục sử dụng séc và thẻ cho đến cuối tuần đóng cửa.
Những khách hàng đó có thể tiếp tục thanh toán các hóa đơn của mình trong khi quyền nhận tiền bị thua lỗ, bởi vì khả năng tiếp cận tiền gửi và chi phí cuối cùng để giải quyết ngân hàng không giống nhau.
Ước tính của FDIC có thể thay đổi khi họ bán tài sản giữ lại và tổng tài sản trị giá 1,43 tỷ USD của sáu ngân hàng không nên được coi là tiền đã biến mất. Các khoản vay vẫn có thể được hoàn trả và chứng khoán vẫn có thể được bán khi người chủ cũ của chúng phá sản.
Người mua của Tioga-Franklin đảm nhận tất cả các khoản tiền gửi, trong khi giao dịch ở Tây Georgia đã chuyển về cơ bản tất cả các khoản tiền gửi được bảo hiểm, ngoại trừ một số tài khoản môi giới nhất định.
Các quan chức Georgia cho biết những khách hàng vượt quá giới hạn bảo hiểm sẽ nhận được thông báo giải thích quyền lợi của họ với tư cách là người gửi tiền không có bảo hiểm, đây là một trải nghiệm khá khác so với việc được thông báo rằng tài khoản của bạn hiện có tên ngân hàng khác trên đó.Báo cáo của CryptoSlate về vụ phá sản ngân hàng đầu tiên trong năm đã xem xét các rủi ro ngân hàng rộng hơn, nhưng con đường từ một người cho vay thất bại đến tiền điện tử vẫn cần được làm rõ. Tiền của ai ở trong ngân hàng, và họ không thể làm gì được nữa khi ngân hàng đóng cửa?
Vào năm 2023, Circle có 3,3 tỷ USD dự trữ USDC tại Ngân hàng Thung lũng Silicon, khiến những người nắm giữ stablecoin có lý do trực tiếp để lo lắng về quyền truy cập vào một phần hỗ trợ mã thông báo của họ. Phân tích của Cục Dự trữ Liên bang về sự thất bại đó theo sau mối liên hệ từ sự khó khăn của ngân hàng đến stablecoin.
Cuộc kiểm phiếu năm nay không tự cung cấp một kết nối tương đương. Các khoản tiền gửi bằng tiền điện tử được tiết lộ tại một người cho vay không thành công hoặc việc mất các dịch vụ ngân hàng cần thiết để xử lý các khoản thanh toán của khách hàng sẽ cho chúng tôi điều gì đó cụ thể để kiểm tra.
Một dấu tích khác trong cột thất bại không thể cho chúng ta biết dự trữ của ai đang bị mắc kẹt hoặc doanh nghiệp nào đã mất khả năng tiếp cận tiền mặt.
Có nhiều lý do chính đáng để tiếp tục theo dõi các ngân hàng, bao gồm cả việc liệu việc rút tiền có lan rộng khắp các tổ chức hay không và liệu người cho vay có gặp khó khăn hơn trong việc huy động vốn hay không. Các tài sản trong danh sách ngân hàng có vấn đề cũng đáng được quan tâm, bởi vì danh sách ngắn hơn vẫn có thể chứa đựng nhiều tiền hơn gặp rủi ro.
Không có khả năng nào trong số đó được giải đáp bằng cách so sánh sáu với năm.
Trường hợp cho năm 2023 khác phải giải thích mức độ rắc rối đang lan rộng qua các ngân hàng vẫn mở cửa. Cho đến khi có bằng chứng cho thấy điều đó, sáu người cho vay thất bại nói với chúng ta rằng sáu người cho vay không thể tiếp tục hoạt động và biến điều đó thành một phán quyết đối với toàn bộ hệ thống yêu cầu một số lượng nhân viên thực hiện công việc của bảng cân đối kế toán.
Bối cảnh bài viết được đề cập trong bài viết này
Tài sản liên quan USDC USDC · Công ty liên quan đến Stablecoin Ngân hàng Thung lũng Silicon Công ty ngân hàng thương mại Công ty liên quan Circle Công ty tài chính tiền điện tử toàn cầu Đăng tại Thị trường phân tích Hoa Kỳ Ngân hàng vĩ mô
Andjela Radmilac Nhà phân tích cấp cao • CryptoSlate Được trang bị nền tảng giáo dục cổ điển và con mắt quan sát tin tức, Andjela đã dấn thân sâu vào ngành công nghiệp tiền điện tử vào năm 2018 sau nhiều năm đưa tin về chính trị.
Phóng viên Gino Matos • CryptoSlate Gino Matos là sinh viên tốt nghiệp trường luật và là nhà báo dày dạn kinh nghiệm với sáu năm kinh nghiệm trong ngành tiền điện tử. Chuyên môn của ông chủ yếu tập trung vào blockchain Brazil…
Vĩ mô Tại sao việc dự trữ ngân hàng giảm 88 tỷ USD không chứng tỏ thanh khoản Bitcoin bị siết chặt - chưa
Nguồn: CryptoSlate. Thông tin tham khảo, không phải tư vấn đầu tư.