Các quỹ phòng hộ đã xây dựng giao dịch Kho bạc trị giá 1,2 nghìn tỷ đô la bằng số tiền họ phải tiếp tục vay
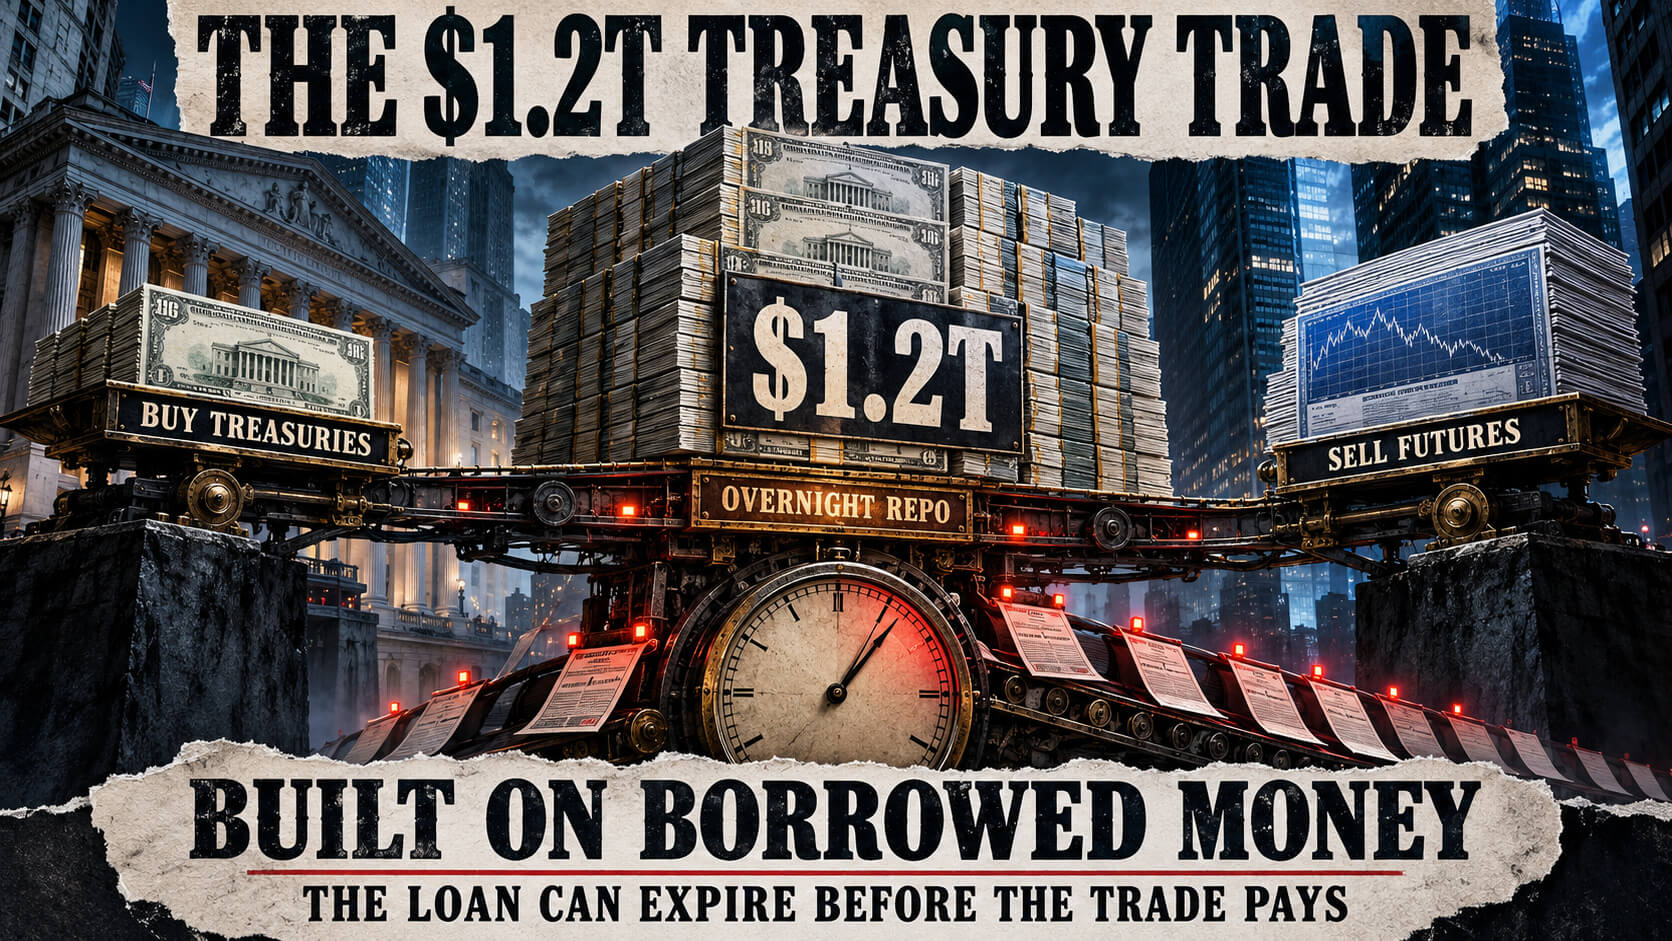
Các quỹ phòng hộ đã xây dựng giao dịch Kho bạc trị giá 1,2 nghìn tỷ đô la bằng số tiền họ phải tiếp tục vay
Giao dịch cơ bản của Kho bạc biến những chênh lệch giá nhỏ thành lợi nhuận khổng lồ bằng cách vay gần như toàn bộ số tiền cần thiết để mua trái phiếu.
Bởi Andjela Radmilac Nhà phân tích cấp cao • CryptoSlate
01 Các quỹ phòng hộ sử dụng tiền vay để khai thác khoảng cách giá nhỏ giữa trái phiếu kho bạc và hợp đồng tương lai. 02 Đòn bẩy biến mức chênh lệch nhỏ thành lợi nhuận có ý nghĩa trong khi khiến giao dịch phụ thuộc vào nguồn tài trợ repo giá rẻ. 03 Chỉ sự suy giảm vị thế không thể cho thấy liệu tiền đang thoát ra một cách bình tĩnh hay bị buộc phải bán. Đặt CryptoSlate được ưu tiên trên Chia sẻ
Các công ty có thể sở hữu hàng núi nợ của chính phủ Mỹ mà không cần đặt cược rằng giá trái phiếu sẽ tăng. Các quỹ phòng hộ mua chứng khoán Kho bạc và bán hợp đồng tương lai để thu về một khoảng chênh lệch giá nhỏ, vay phần lớn số tiền mua để kiếm được lợi nhuận xứng đáng.
Chính phủ có được một người mua khác, người này sẽ có lãi miễn là giao dịch đó mang lại lợi nhuận.
Điều đáng chú ý là khoản vay có thể hết hạn vào ngày mai trong khi giao dịch cần nhiều thời gian hơn để hoàn trả. Khả năng trả nợ của chính phủ không giải quyết được nhu cầu trả nợ cho người cho vay của quỹ.
Đây là giao dịch cơ sở tiền mặt-tương lai của Kho bạc và số tiền liên quan đủ lớn để vượt xa bàn giao dịch trái phiếu. Morgan Stanley ước tính vị thế đã giảm 20% trong năm nay xuống còn khoảng 1,2 nghìn tỷ USD, theo báo cáo ngày 24 tháng 9.
Ngân hàng đã không tìm thấy bằng chứng về căng thẳng thị trường liên quan đến cơ sở rộng rãi vào thời điểm đó, vì vậy một giao dịch nhỏ hơn không tự động là một giao dịch sẽ bùng nổ.
Các quỹ phòng hộ thích lợi nhuận nhỏ khi đó là tiền của người khác
Bạn có thể mua hoàn toàn chứng khoán Kho bạc hoặc giao dịch hợp đồng tương lai đặt ra các điều khoản ngay bây giờ cho một giao dịch được hoàn thành sau đó. Hợp đồng chỉ định những chứng khoán nào có thể được giao theo hợp đồng, liên kết giá của chúng mà không làm cho chúng giống hệt nhau.
Khi hợp đồng tương lai đủ đắt so với trái phiếu đủ điều kiện, quỹ sẽ mua trái phiếu và bán hợp đồng tương lai. Các nhà đầu tư muốn tiếp cận thị trường trái phiếu thông qua các hợp đồng cung cấp cho phía bên kia, để quỹ nắm giữ chứng khoán thực tế.
Bán hợp đồng tương lai là một biện pháp phòng ngừa rủi ro: nếu giá trái phiếu giảm, vị thế bán khống đó có thể kiếm được tiền bù đắp phần lớn khoản lỗ trên trái phiếu. Quỹ này nhằm mục đích thu thập khoảng cách về giá khi hợp đồng sắp được giao hàng, đồng thời hạn chế sự tiếp xúc của nó với định hướng chung của thị trường.
Để thanh toán trái phiếu, nó sử dụng repo, viết tắt của thỏa thuận mua lại. Quỹ bán chứng khoán để lấy tiền mặt và đồng ý mua lại sau này với giá cao hơn một chút, mà xét về mặt kinh tế, giá này trông giống như một khoản vay được bảo đảm bằng trái phiếu.
Hợp đồng mua lại qua đêm có nghĩa là quỹ phải gia hạn hoặc thay thế nguồn tài chính để duy trì vị thế.
Hãy xem xét một vị thế minh họa trị giá 100 triệu USD kiếm được 0,2% hàng năm từ chiến lược, sau khi trừ đi chi phí tài chính và giao dịch giả định. Đó là 200.000 USD, tương đương 4% lợi nhuận nếu quỹ chỉ cam kết 5 triệu USD vốn tự có.
Nhưng nếu chi phí đi vay của 95 triệu USD còn lại tăng 0,2% trong năm thì hóa đơn bổ sung là 190.000 USD. Gần như toàn bộ lợi nhuận dự kiến đã được chuyển đến tay người cho vay mà chính phủ không phải vỡ nợ.Văn phòng Nghiên cứu Tài chính bao gồm chi phí ký quỹ tương lai và các lựa chọn của người bán về việc giao trái phiếu đủ điều kiện và khi nào. Tính toán lợi nhuận có nghĩa là định giá các quyền giao hàng đó và tính toán chi phí tài chính và lợi nhuận.
Nếu phép tính đó không còn hấp dẫn nữa, quỹ có thể ngừng thay thế các vị thế khi chúng hết hạn. Các nhà đầu tư chuyên nghiệp không cần phải gặp khủng hoảng để tìm ra việc gì đó tốt hơn để làm với tiền của mình.
Việc phòng ngừa rủi ro có thể có hiệu quả nhưng quỹ không đủ khả năng chi trả các khoản thanh toán cần thiết để duy trì hoạt động của nó.
Giả sử trái phiếu tăng giá trị và vị thế bán khống tương lai mất một lượng tương tự. Tài khoản tương lai có thể yêu cầu thanh toán bằng tiền mặt cho khoản lỗ đó, được gọi là biên độ biến động, trong khi lợi nhuận của trái phiếu vẫn được gắn với chứng khoán.
Chất xúc tác Điều gì đang di chuyển tiền điện tử. Tại sao nó quan trọng.
Nhận những câu chuyện quan trọng của CryptoSlate và nội dung sẽ xem tiếp theo.
Xuất bản trên Substack Địa chỉ email
Rất tiếc, có vẻ như đã xảy ra sự cố. Vui lòng thử lại. Kiểm tra hộp thư đến của bạn.
Yêu cầu đăng ký của bạn đã được gửi. Nếu cần xác nhận, hãy làm theo email từ Substack.
Tìm trong thư rác hoặc quảng cáo nếu bạn không thấy nó.
Đọc liên quan Dữ liệu của Fed cho thấy các quỹ phòng hộ đã thêm 400 tỷ USD trước đợt kiểm tra lãi suất vào tháng 9 của Bitcoin
Quỹ phải lấy đô la ra khỏi tài sản đó hoặc tìm chúng ở nơi khác trước khi đến hạn thanh toán.
Các nhà giao dịch tiền điện tử có lợi nhuận trên một sàn giao dịch và sắp bị thanh lý trên một sàn giao dịch khác sẽ nhận ra vấn đề: tiền vào sai tài khoản sẽ không đáp ứng được khoản thanh toán và giải thích rằng biện pháp phòng ngừa rủi ro sẽ không kéo dài thời hạn.
Người cho vay repo cũng có thể yêu cầu nhiều tiền hơn. Nếu nó cho vay 98 đô la so với 100 đô la trái phiếu, quỹ sẽ cung cấp 2 đô la còn lại, tỷ lệ cắt giảm 2%. Nếu tỷ lệ cắt giảm đó trở thành 4%, quỹ phải cung cấp gấp đôi số tiền của chính mình cho cùng một tài sản thế chấp, ngay cả trước khi xem xét tỷ suất lợi nhuận tương lai.
Nếu nhiều quỹ phải đóng vị thế cùng lúc, họ sẽ bán trái phiếu để trả các khoản vay và mua hợp đồng tương lai để đóng vị thế bán. Những giao dịch đó có thể đẩy giá trái phiếu xuống so với hợp đồng tương lai, gây tổn hại cho các quỹ vẫn giữ vị thế cũ và khiến việc thoát ra khỏi quỹ của họ trở nên đắt đỏ hơn.
Việc buộc phải bán đó khác với việc để giao dịch hết hạn mà không thay thế chúng, mặc dù cả hai đều làm giảm các vị thế tồn đọng. Chỉ riêng cơn co thắt được báo cáo sẽ không cho bạn biết điều gì đang xảy ra.
Các nhà nghiên cứu của Cục Dự trữ Liên bang ước tính 830 tỷ USD vị thế cơ bản cho tháng 9 năm 2025, trong nghiên cứu được công bố vào tháng 6 này. Ước tính đó và ước tính mới hơn của Morgan Stanley sử dụng các phương pháp tiếp cận khác nhau, vì vậy việc coi chúng như các số liệu liên tiếp sẽ tạo ra sự so sánh mà dữ liệu không hỗ trợ.
Tổng số cổ phần Kho bạc của quỹ phòng hộ cũng bao gồm các chiến lược khác, cũng như các vị thế bán khống tương lai của họ.
Vẫn có người phải sở hữu trái phiếu kho bạc
Ít giao dịch phụ thuộc vào khoản vay ngày mai hơn có thể làm cho thị trường bớt mong manh hơn, miễn là những người chủ sở hữu tiếp theo mang theo nguồn tài chính để họ có thể vượt qua một tuần khó khăn. Các nhà đầu tư mua bằng vốn cam kết không phải đối mặt với cuộc đàm phán hàng ngày với người cho vay repo.Những người mua đó có thể muốn có mức giá tốt hơn vì họ mua trái phiếu vì thu nhập từ nó. Trái phiếu rẻ hơn mang lại lợi suất cao hơn, thu hút nhu cầu thay thế trong khi có khả năng khiến khoản vay mới của chính phủ trở nên đắt hơn.
Các đại lý có thể nắm giữ trái phiếu trong khi tìm người mua, nhưng năng lực của họ cũng tốn kém và có giới hạn. Do đó, một cuộc chuyển giao có trật tự có thể khiến Washington phải trả nhiều tiền hơn mà thị trường không bị phá vỡ.
Lãi suất repo cao hơn hoặc cắt giảm lớn hơn sẽ trở nên rắc rối hơn nếu tiền phải bán vào thị trường có ít người mua sẵn sàng. Những điều khoản tài chính đó và mức giá mà người bán có thể nhận được nói lên nhiều điều về sự căng thẳng hơn là chỉ riêng vị thế.
Hạn chế tương tự cũng áp dụng cho Bitcoin, vì bảng cân đối kế toán rộng hơn của các quỹ phòng hộ cho thấy lý do tại sao một chiến lược không thể áp dụng cho mọi việc mà các công ty đó làm.
Việc kết nối rắc rối của Kho bạc với tiền điện tử đòi hỏi phải có bằng chứng cho thấy các tổ chức liên quan đang bán tiền điện tử hoặc rút tiền tài trợ, thay vì cho rằng mọi nhu cầu tiền mặt đều kết thúc bằng việc bán Bitcoin.
Tiền đi vay làm cho các quỹ này sẵn sàng sở hữu trái phiếu để nhận được khoản lãi mà nếu không thì sẽ quá nhỏ để có thể bận tâm.
Khi tính toán đó không còn hiệu quả, việc thay thế chúng có thể làm giảm sự phụ thuộc của thị trường vào các khoản vay qua đêm, nhưng chủ sở hữu tiếp theo có thể muốn lợi suất cao hơn để thoát khỏi khoản nợ.
Tín hiệu Thị trường Giới thiệu về Tín hiệu Thị trường Tín hiệu thị trường là chỉ báo 0–100 dựa trên giá kết hợp động lượng nhiều giai đoạn, phạm vi lịch sử, mốc quan trọng gần đây và xác nhận khối lượng. Nó mô tả các điều kiện hiện tại và không phải là dự báo giá. Bullish 66 / 100 $ 84.699,84 Tăng 0,27% trong 24 giờ 1H Giảm 0,20% 24H Tăng 0,27% 7D Tăng 0,62% 30D Tăng 3,51% 60D Tăng 31,98% 90D Tăng 34,69%
Bitcoin tăng +0,27% trong 24 giờ qua và hiện đứng ở vị trí số 1 theo vốn hóa thị trường.
Vốn hóa thị trường $ 1,7 nghìn tỷ Khối lượng (24 giờ) $ 12,66 tỷ Giảm 72,59% lưu hành cung cấp 20,09 triệu FDV $ 1,78T
Nguồn: CryptoSlate. Thông tin tham khảo, không phải tư vấn đầu tư.